汽车金融模式、渠道与未来格局 兼论汽车零配件零售的联动效应
汽车金融作为汽车产业与金融业深度融合的产物,已从简单的消费信贷工具演变为驱动整个汽车产业链高效运转的核心引擎。它不仅服务于终端消费者,更渗透至经销商库存、零配件采购乃至后市场服务的每一个环节。理解汽车金融的模式、渠道及其未来格局,对于把握汽车零配件零售的脉动至关重要。
一、汽车金融的主要模式
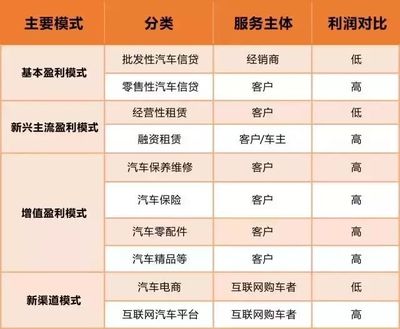
- 消费端零售金融:这是最广为人知的模式,主要包括新车与二手车的分期付款、融资租赁(直租与回租)、以及信用卡分期。其核心是降低购车门槛,刺激消费需求。
- 库存端供应链金融:以经销商为主要服务对象,通过库存融资(如合格证质押、车辆抵押)为经销商提供流动资金,确保其有足够资金囤积车辆和零配件。
- 零配件端专属金融:针对零部件制造商、经销商及维修终端,提供订单融资、应收账款保理、设备租赁等。这直接关系到零配件零售商的备货能力与资金周转效率。
二、渠道体系的演进
传统渠道以汽车金融公司(主机厂背景)、商业银行和融资租赁公司为主。渠道呈现多元化与数字化趋势:
- 厂商系金融公司:深度绑定品牌,提供贴息方案,与零配件原厂供应链协同性强。
- 银行与互联网平台:依托资金成本与流量优势,通过直营或助贷模式切入,尤其在新车及二手车消费贷领域扩张迅速。
- 经销商与后市场服务商:作为物理触点, integrated 金融产品与零配件销售套餐,例如“零配件分期+延保”组合。
- 科技赋能渠道:大数据风控与线上审批系统,使得零配件小微商户也能快速获得采购融资,缩短了零售端的补货周期。
三、未来格局与零配件零售的联动
未来汽车金融将呈现三大趋势:场景化(金融服务嵌入购车、维修、改装等具体场景)、生态化(主机厂、金融方、零配件商、保险机构形成闭环)、智能化(基于车联网数据动态定价与风控)。
在这一格局下,汽车零配件零售将迎来深刻变革:
- 融资便利性提升:零配件零售商可通过供应链金融平台,基于历史交易数据获得信用贷款,减少对传统抵押的依赖,从而优化库存结构。
- 销售模式创新:金融方案成为零配件促销利器,例如“0首付换轮胎”“分期升级音响”等,降低消费者对高单价零配件的决策门槛。
- 数据驱动精准营销:金融平台积累的车辆维修与配件更换数据,可反向赋能零配件零售商进行精准选品与客户生命周期管理。
- 渠道下沉与融合:金融渠道的下沉将带动零配件零售网络向三四线城市及县域延伸,独立维修厂与连锁品牌借助金融工具提升零配件采购能力。
汽车金融已不再是孤立的后端服务,而是串联起整车、经销商、零配件零售及后市场服务的价值纽带。零配件零售商需主动对接金融工具,优化资金流与商品流,方能在未来的生态竞争中占据有利位置。
如若转载,请注明出处:http://www.cundeqipei.com/product/4.html
更新时间:2026-11-13 09:02:13